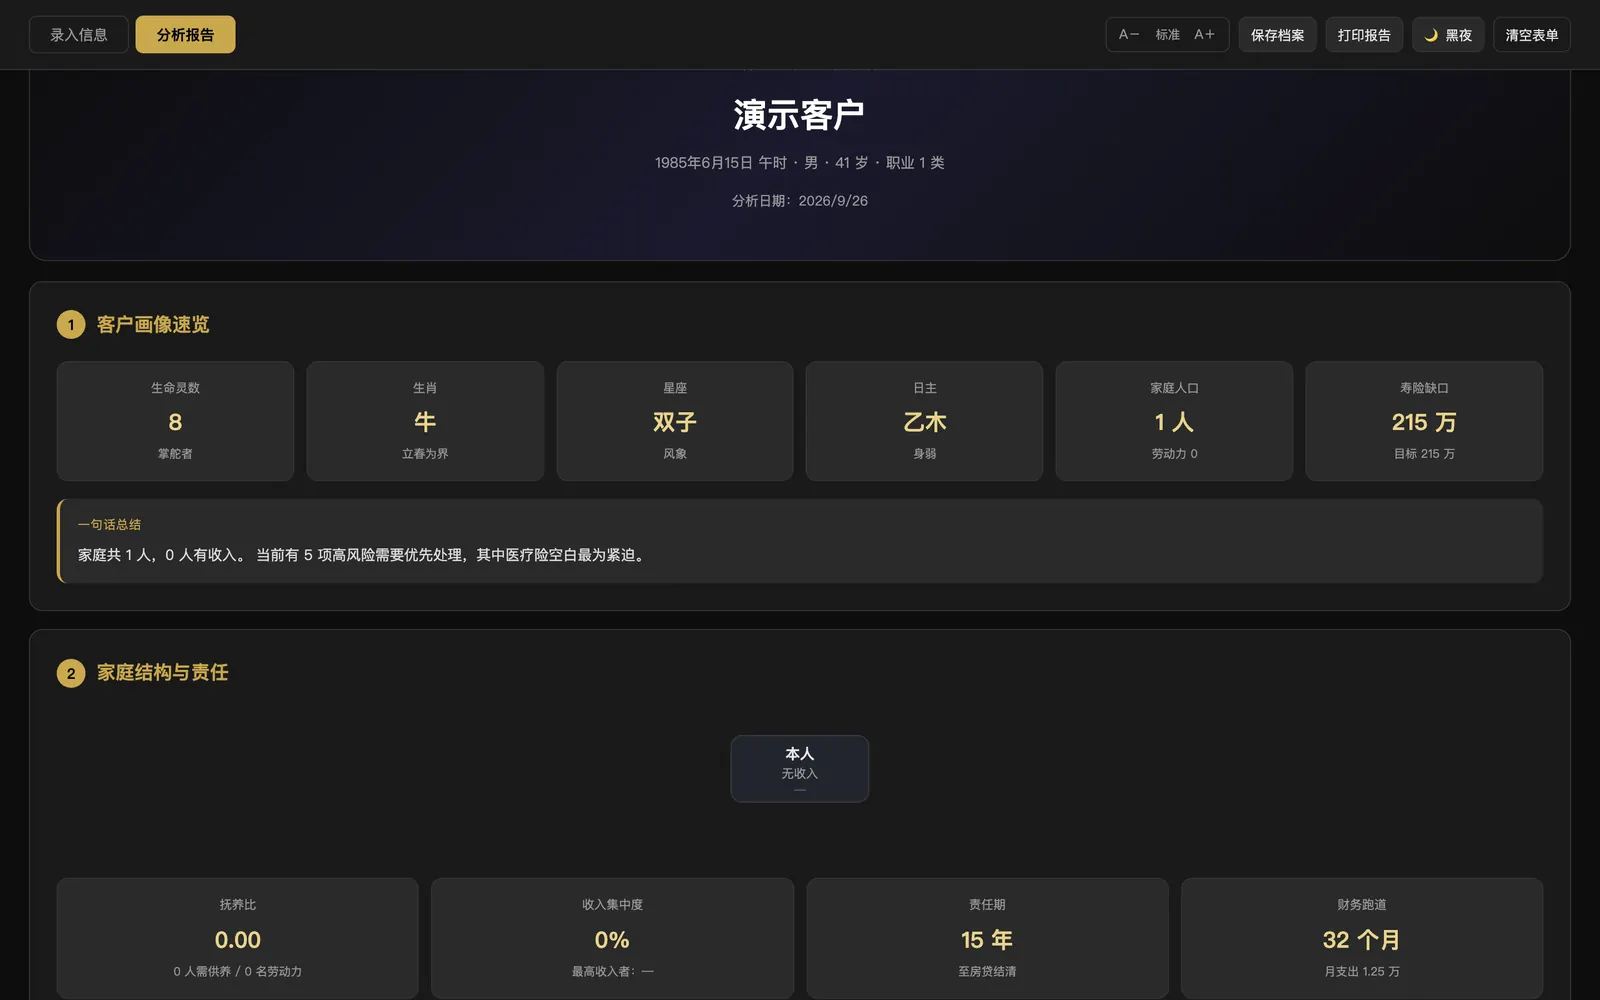
01客户画像速览
六个关键数字加一句话总结,客户一打开就看见自己。
02家庭结构与责任
家庭关系树、抚养比、收入集中度、责任期、财务跑道,一条一条摆出来。
03客观风险点(优先处理)
按严重程度排序。同一套规则,按每个客户的家庭结构、收入、负债动态推导 —— 所以十份报告长得都不一样。
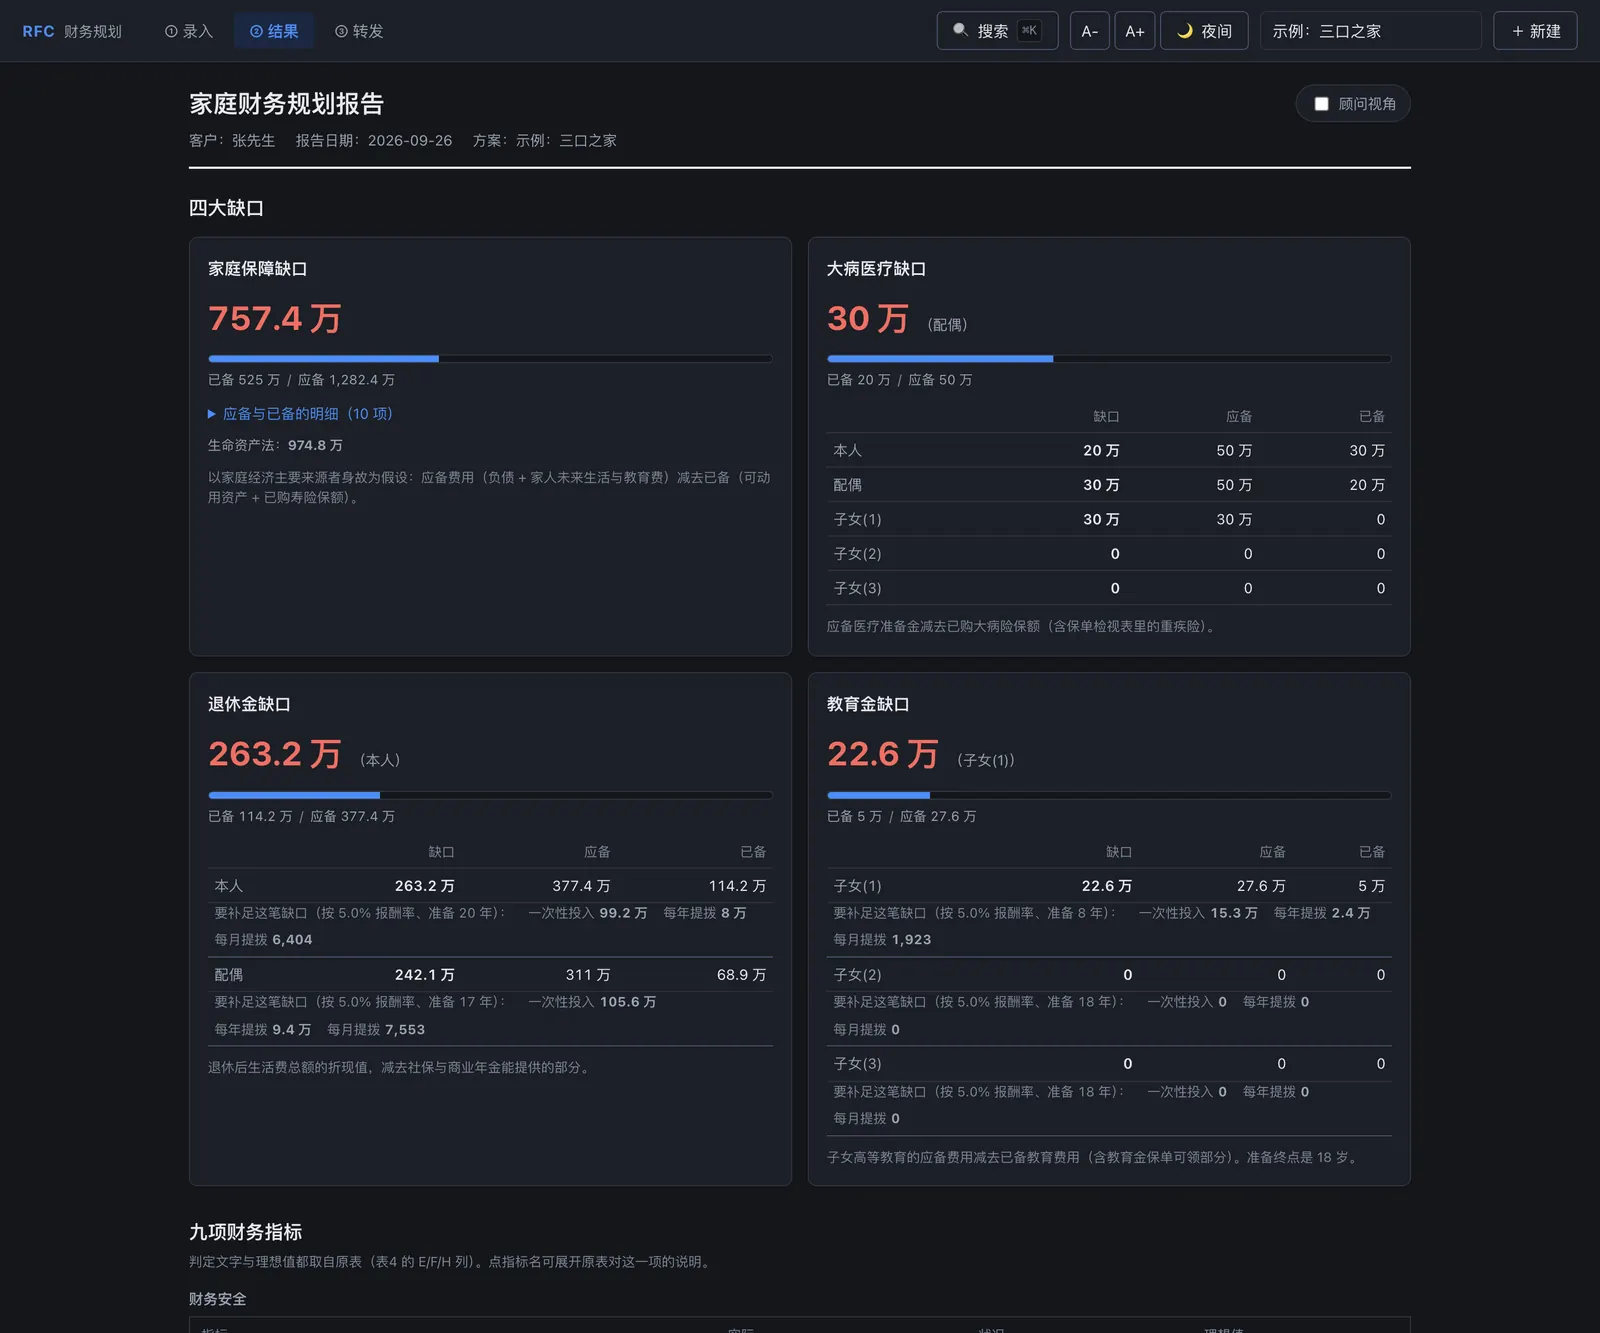
04保障缺口量化
寿险、重疾缺口用条形图表示,六大类保障一张表:缺失、缺口多少万、还是已达标。
05数字密码 · 生命灵数沟通参考
12 档性格底色,每档给优势、盲区,和一句沟通策略。比如 1 号开拓者:「切忌说『你应该』。用数据摆事实,让他自己得出结论。」
06生肖与家庭合冲沟通参考
生肖特质、理财观、沟通切入,以及与每一位家人的六合、三合、六冲、六害、相刑关系。
07命盘 · 五行格局沟通参考
真八字四柱(年柱按立春分界、月柱按节气),五行雷达图、日主强弱,以及逐项养护提示。
08星座 · 沟通风格沟通参考
决策风格、风险态度、切入方式。金牛「用『钱花得值』切入」,天秤「帮他做减法,把选项收到两个」。
09传统文化参考汇总沟通参考
上面几路交叉得出的标签聚在一处,附破冰话术 —— 标明「挑一条用,不必都说」。
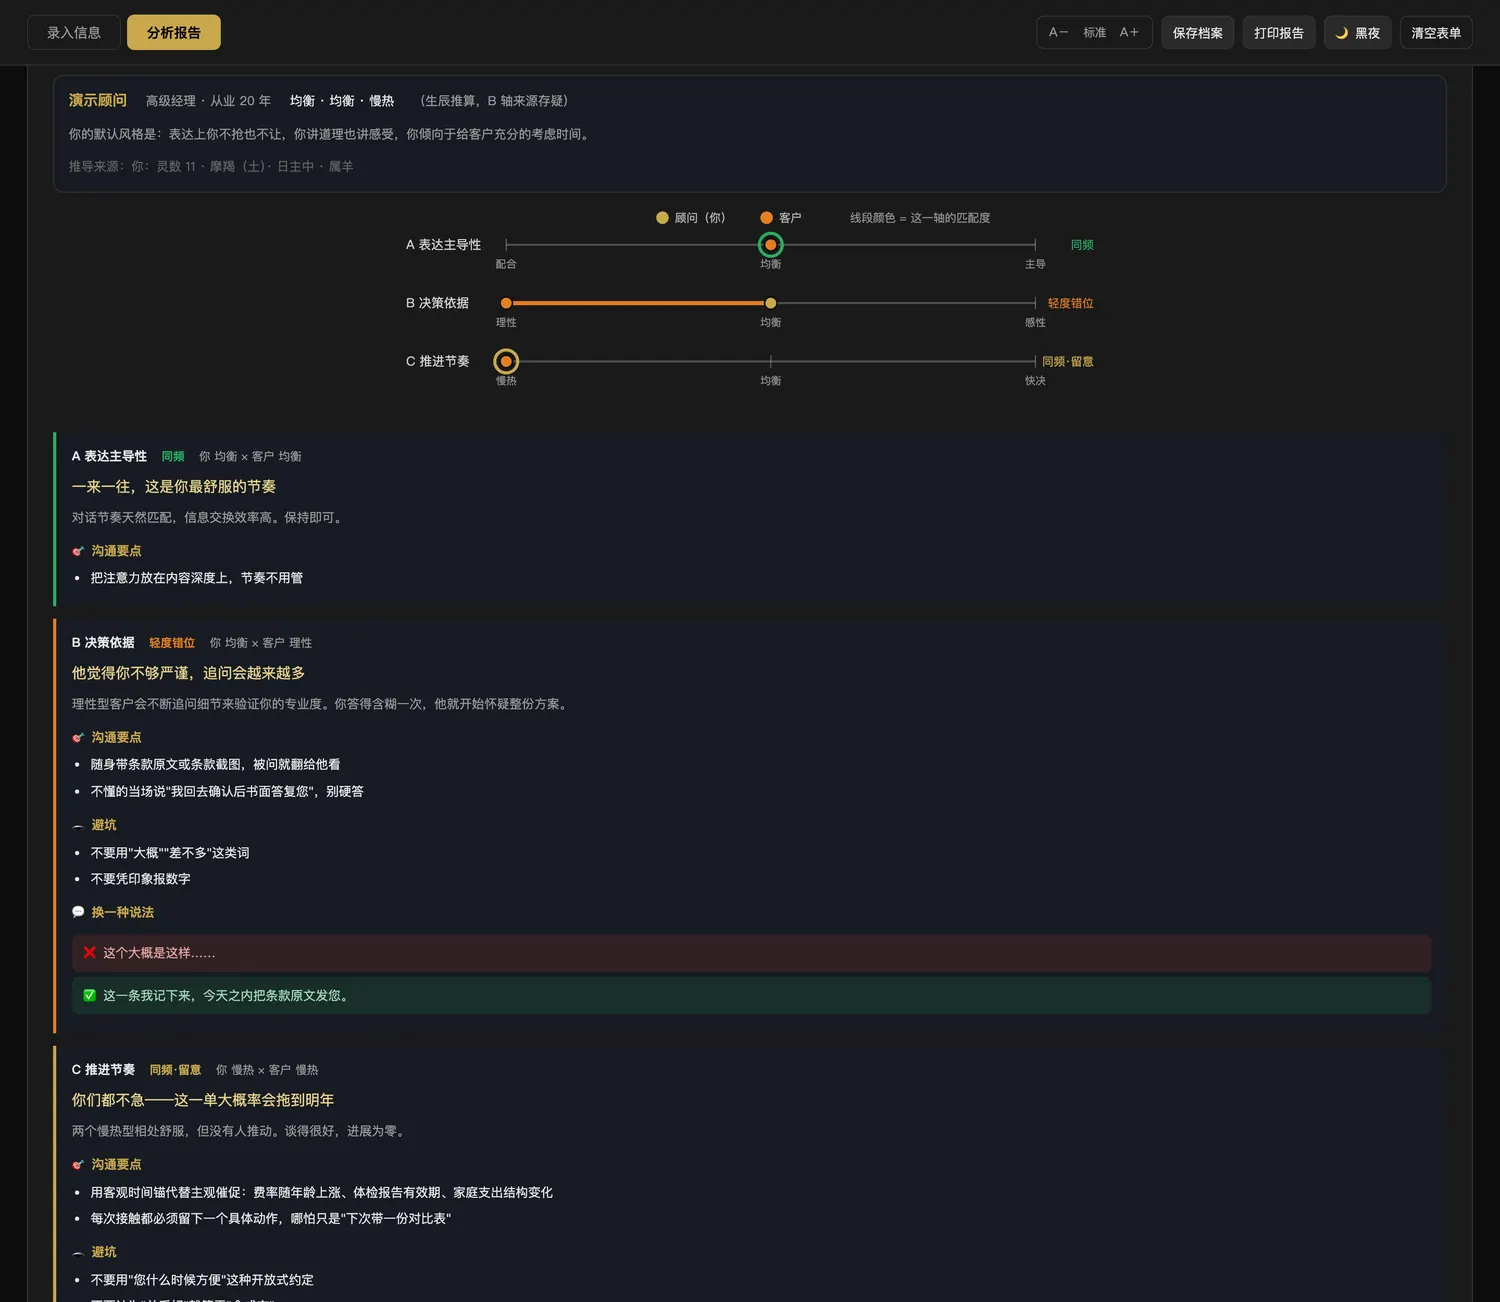
10顾问 × 客户 沟通匹配内部参考
三条轴的双向匹配,见下面「27 种组合」。
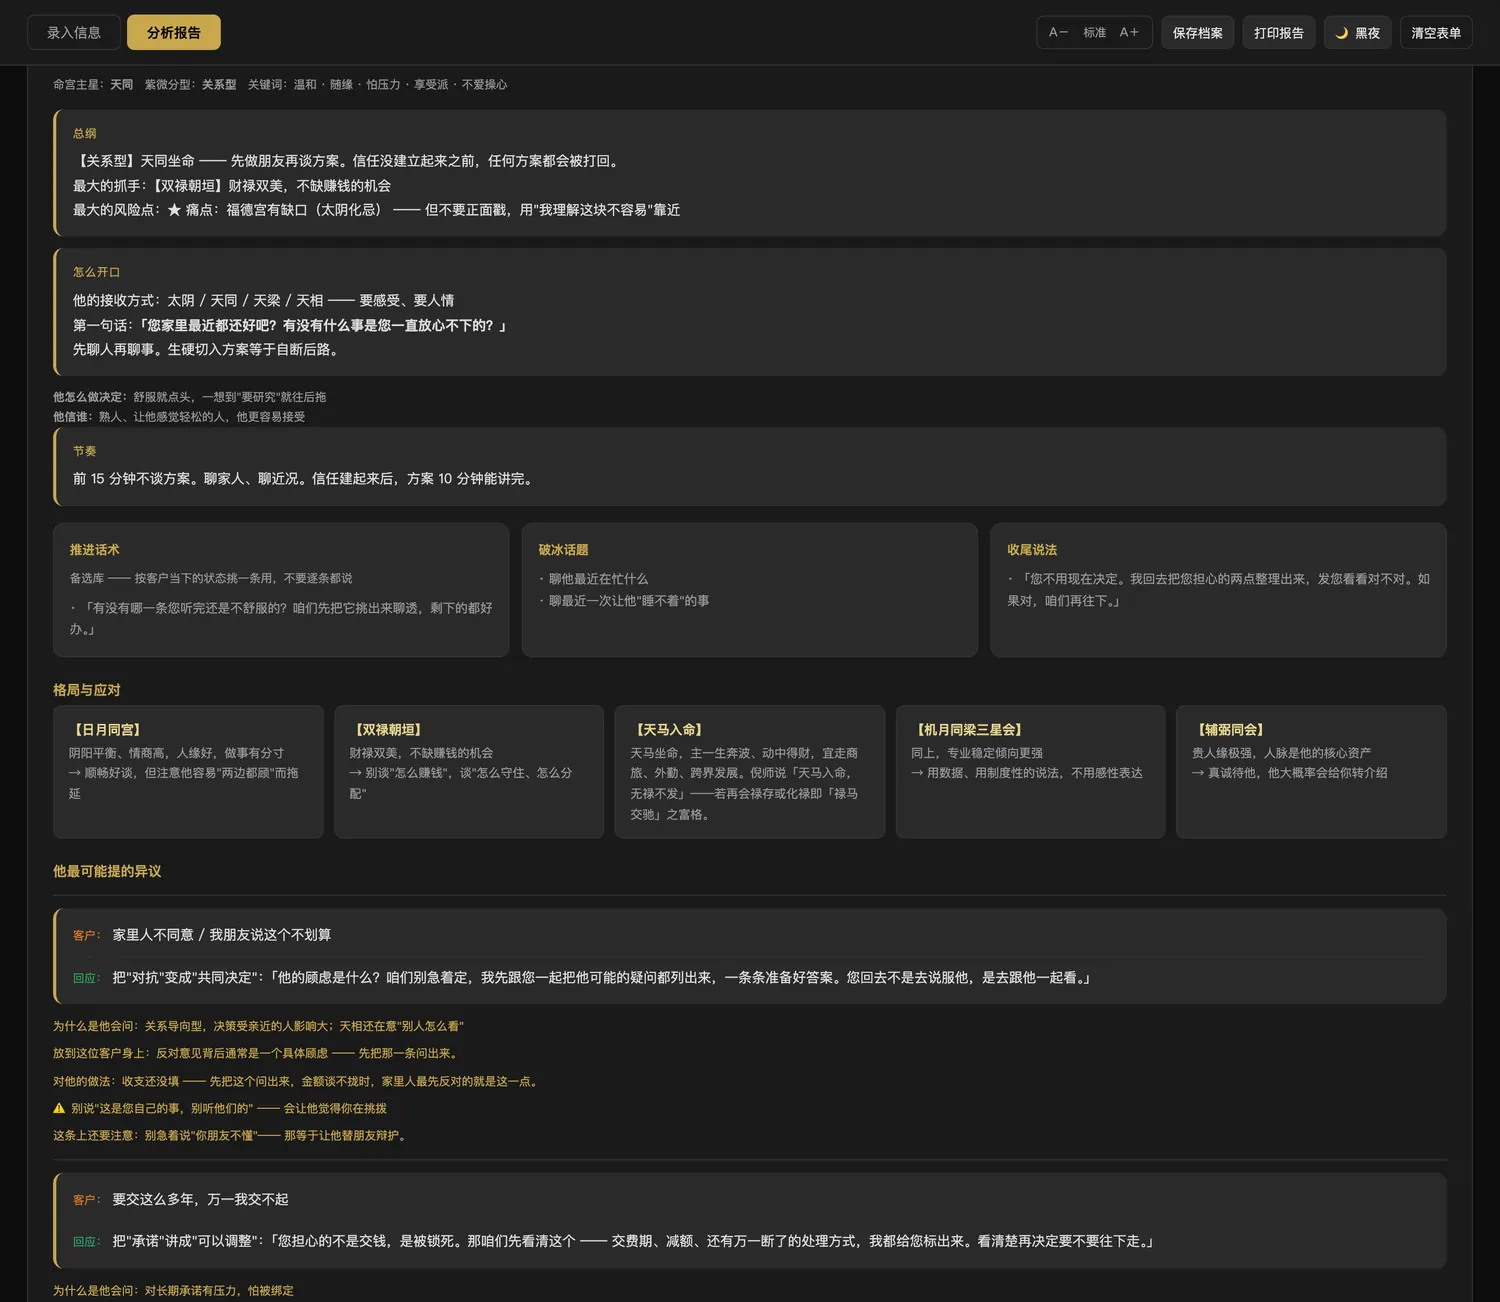
11紫微命理 · 顾问沟通策略内部参考
怎么开口、什么节奏、格局怎么应对、他最可能提哪几条异议、哪句话绝对不能说。
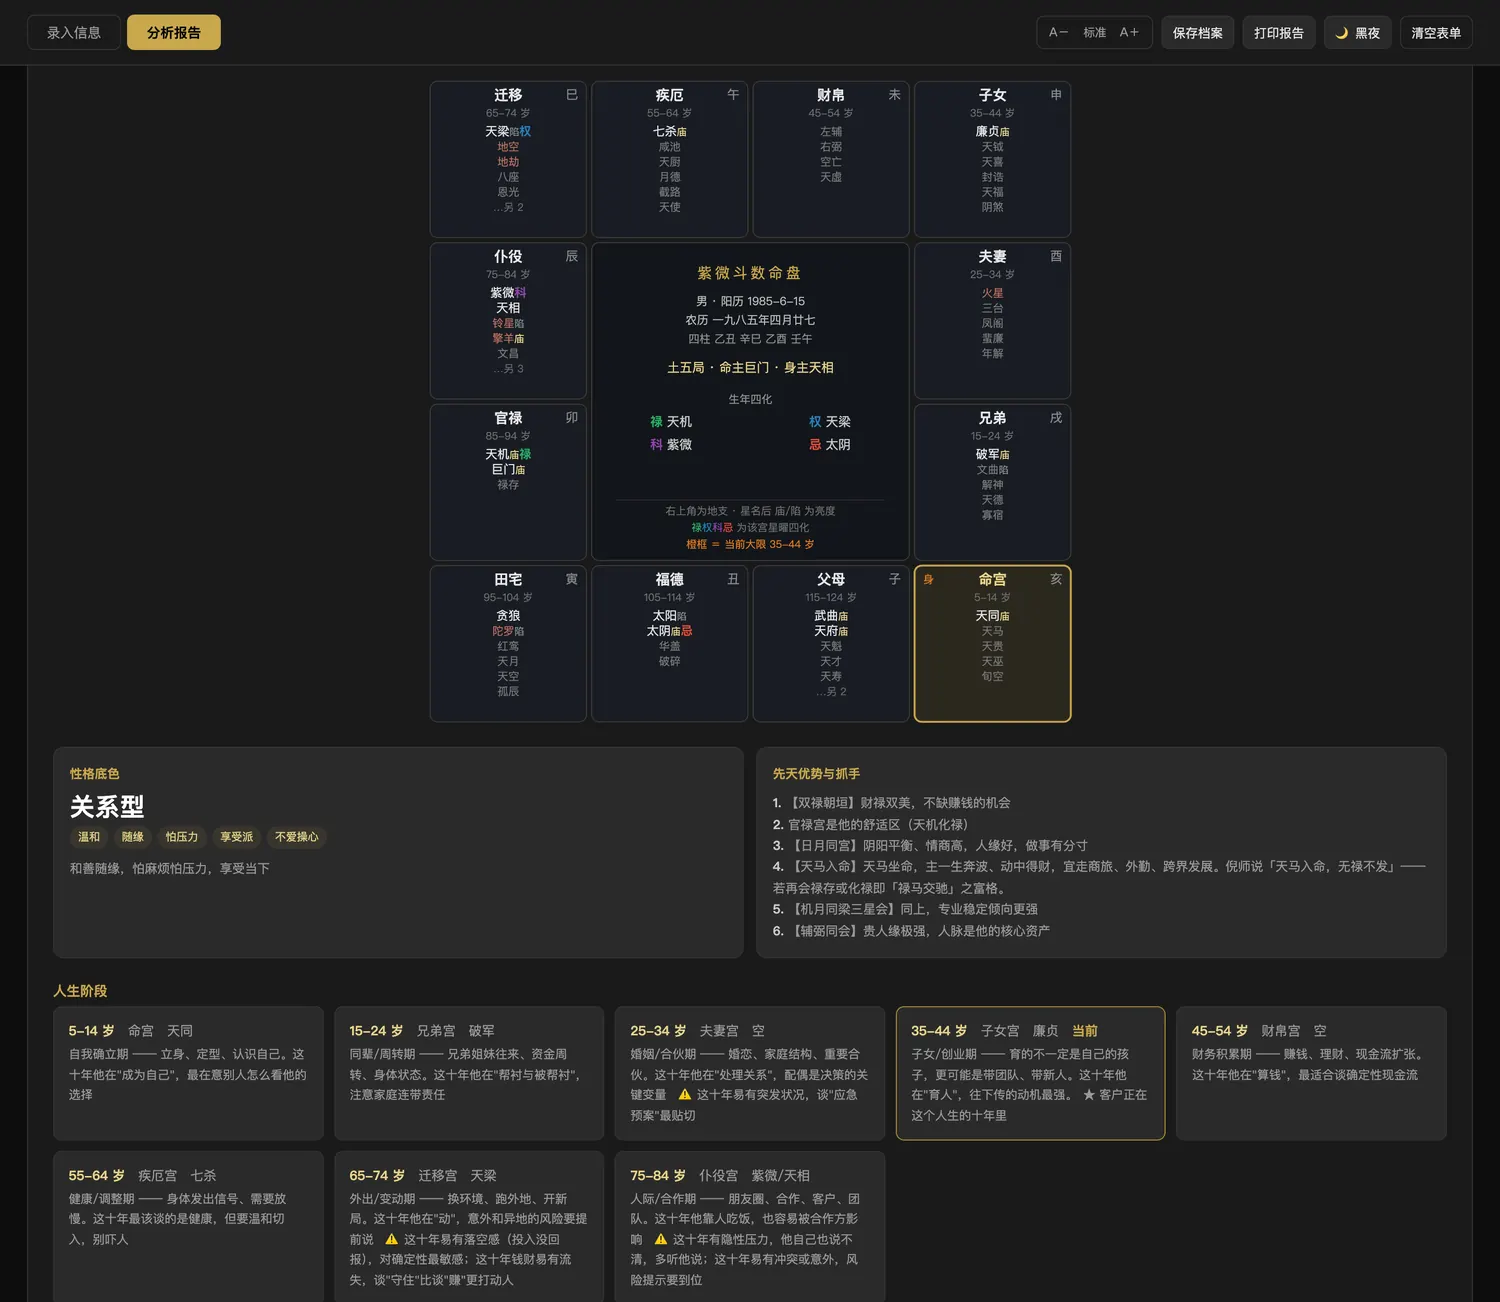
12紫微命理 · 性格与人生阶段画像沟通参考
命盘图、性格底色、先天优势,以及每十年一段的人生阶段 —— 标出「当前」那一段。
13风险唤醒与异议处理
7 类唤醒提问(按客户实际命中的风险筛选)+ 他最可能提的三个异议,每条都带「为什么是他会问」。
14配置建议
保险配置、法律安排、税务规划,分三栏给。
15更多维度参考建议
按客户情况筛选排序,可在后续面谈中逐步补齐 —— 每补齐一项,风险画像的精度都会提升。
第 5 到 9 节、第 12 节在报告里挂「沟通参考」,第 10、11 节挂「内部参考」。
所有传统文化内容都带免责标注,不构成核保、定价、健康或医学判断依据。